Cách vay thế chấp sổ đỏ: 7 bước cần biết trước khi vay
Cách vay thế chấp sổ đỏ là vấn đề được nhiều khách hàng quan tâm khi đang sở hữu bất động sản và cần nguồn vốn để kinh doanh, sửa chữa nhà, mua sắm, đầu tư hoặc phục vụ các nhu cầu tài chính hợp pháp.
Tuy nhiên, không phải cứ có sổ đỏ là có thể vay ngay. Để vay thế chấp sổ đỏ, khách hàng cần chuẩn bị hồ sơ, kiểm tra pháp lý tài sản, xác định nhu cầu vốn và đáp ứng các điều kiện của bên cho vay.
Nếu bạn đang tìm hiểu cách vay thế chấp sổ đỏ cần những gì, quy trình thực hiện ra sao và vay được bao nhiêu, bài viết dưới đây sẽ giúp bạn hình dung rõ hơn từng bước.
Cách vay thế chấp sổ đỏ là gì?
Cách vay thế chấp sổ đỏ là hình thức sử dụng quyền sử dụng đất và/hoặc tài sản gắn liền với đất đủ điều kiện làm tài sản bảo đảm cho khoản vay. Khi thực hiện cách vay thế chấp sổ đỏ, bên cho vay sẽ kiểm tra giấy chứng nhận, tình trạng pháp lý của tài sản và khả năng trả nợ của khách hàng.
Khoản vay có thể được sử dụng cho nhiều nhu cầu hợp pháp như kinh doanh, sửa chữa hoặc xây dựng nhà, mua sắm tài sản và bổ sung nguồn vốn cá nhân, gia đình. Hạn mức và thời hạn vay thường phụ thuộc vào giá trị tài sản, thu nhập, hồ sơ và khả năng trả nợ của từng khách hàng.
Vì vậy, cách vay thế chấp sổ đỏ có thể khác nhau tùy theo tình trạng tài sản và nhu cầu của mỗi người. Trước khi đăng ký, khách hàng nên chuẩn bị đầy đủ giấy tờ liên quan, đồng thời tìm hiểu kỹ điều kiện vay thế chấp sổ đỏ, lãi suất, thời hạn vay và các chi phí có thể phát sinh.
Việc nắm rõ thông tin ngay từ đầu sẽ giúp người vay chủ động hơn trong quá trình chuẩn bị hồ sơ và lựa chọn phương án vay phù hợp với khả năng tài chính của mình.
Cách vay thế chấp sổ đỏ gồm những bước nào?
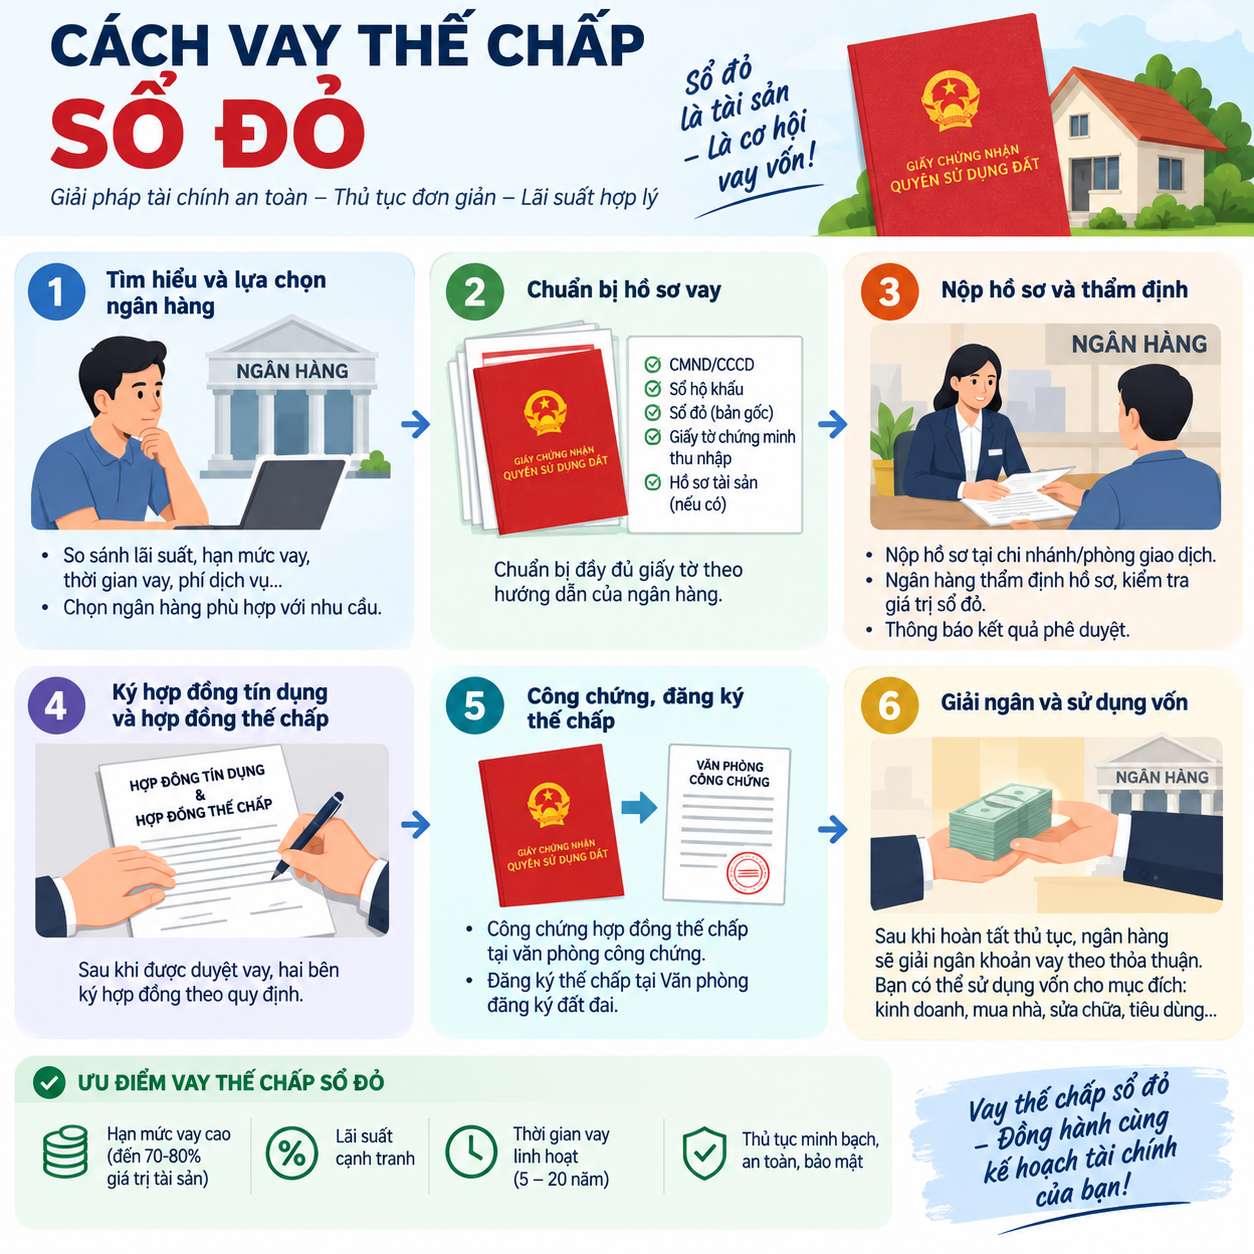
Nếu bạn chưa biết cách vay thế chấp sổ đỏ, có thể hình dung quy trình cơ bản qua 7 bước dưới đây.
Bước 1: Xác định nhu cầu và số tiền cần vay
Trước khi làm hồ sơ, bạn nên xác định rõ mình cần vay bao nhiêu tiền và sử dụng vốn vào mục đích gì.
Không nên chỉ dựa vào giá trị của sổ đỏ để lựa chọn khoản vay. Số tiền vay cần phù hợp với nhu cầu thực tế và khả năng thanh toán của bạn.
Ví dụ, nếu nhu cầu thực tế chỉ khoảng 300 triệu đồng thì không nhất thiết phải vay ở mức cao hơn nếu điều đó khiến nghĩa vụ trả nợ tăng lên.
Bạn nên xác định trước:
- Số tiền cần vay.
- Mục đích vay.
- Thời gian dự kiến vay.
- Thu nhập hàng tháng.
- Các khoản nợ đang phải thanh toán.
- Số tiền có thể dành cho việc trả nợ mỗi tháng.
Đây là bước đầu tiên rất quan trọng trong cách vay thế chấp sổ đỏ.
Bước 2: Kiểm tra sổ đỏ và tình trạng pháp lý của tài sản
Trước khi đăng ký vay, bạn nên kiểm tra kỹ giấy chứng nhận và bất động sản dự kiến thế chấp.
Một số thông tin cần kiểm tra gồm:
- Người đứng tên trên giấy chứng nhận.
- Diện tích đất.
- Vị trí bất động sản.
- Mục đích sử dụng đất.
- Thời hạn sử dụng.
- Thông tin nhà ở hoặc tài sản gắn liền với đất.
- Tình trạng tranh chấp.
- Tình trạng thế chấp nếu có.
- Thông tin biến động liên quan đến tài sản.
Nếu sổ đỏ có nhiều người cùng đứng tên, bạn cũng cần xác định quyền của những người liên quan trước khi thực hiện thủ tục thế chấp.
Việc kiểm tra trước giúp bạn biết tài sản có phù hợp để làm hồ sơ vay thế chấp sổ đỏ hay không.
Bước 3: Chuẩn bị hồ sơ vay thế chấp sổ đỏ
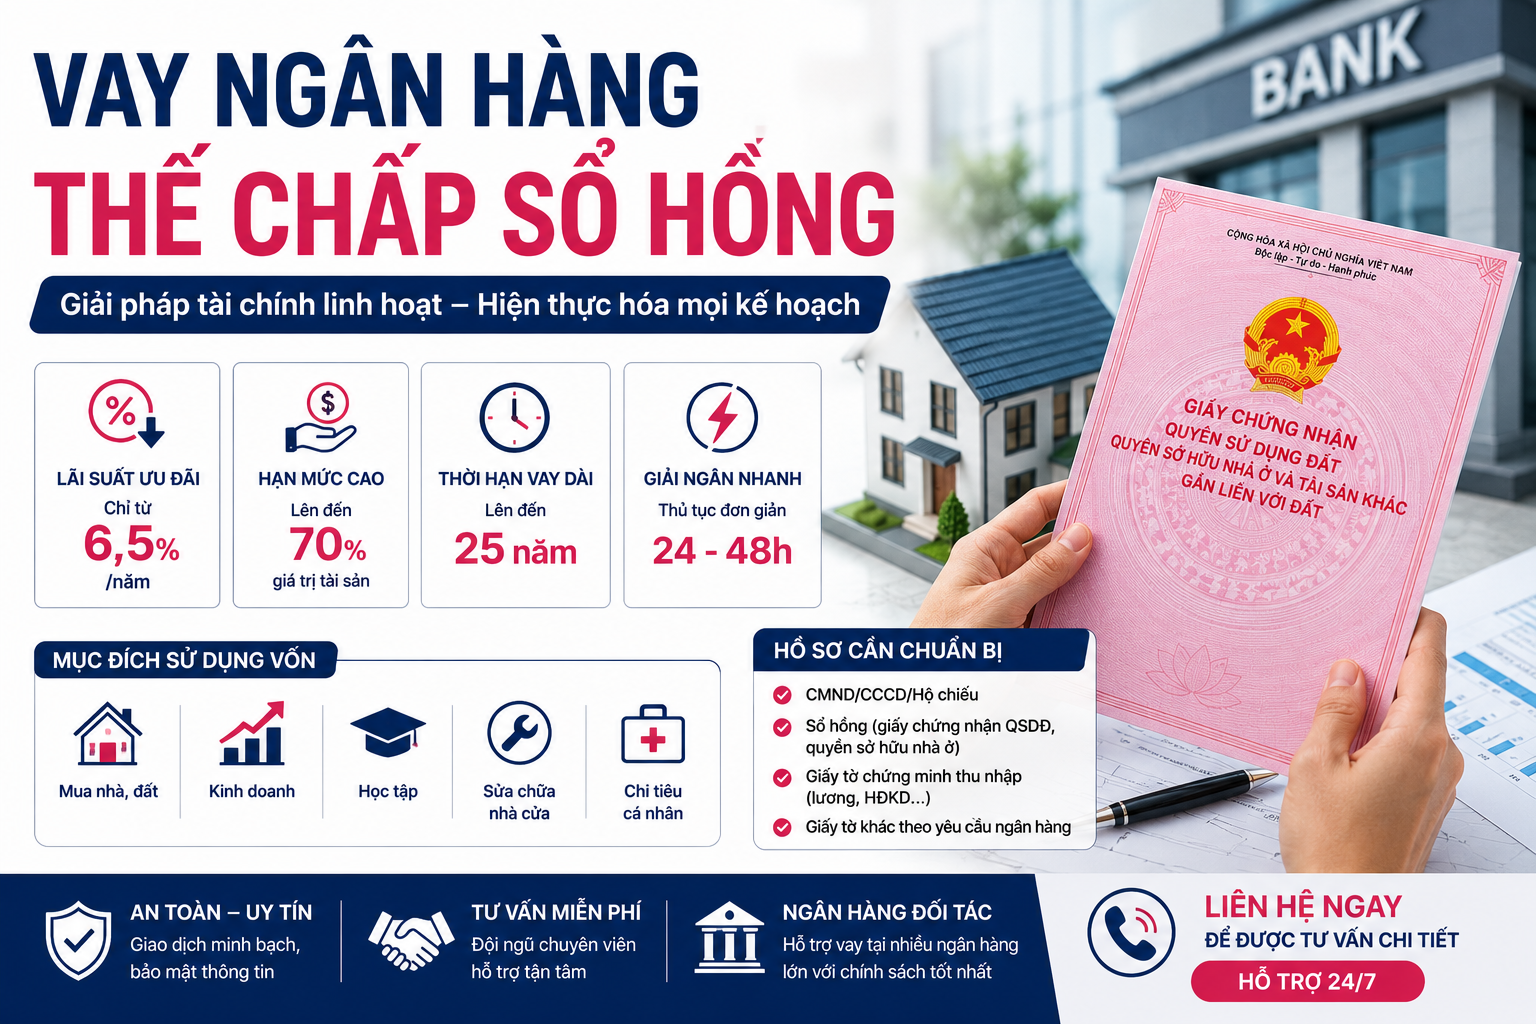
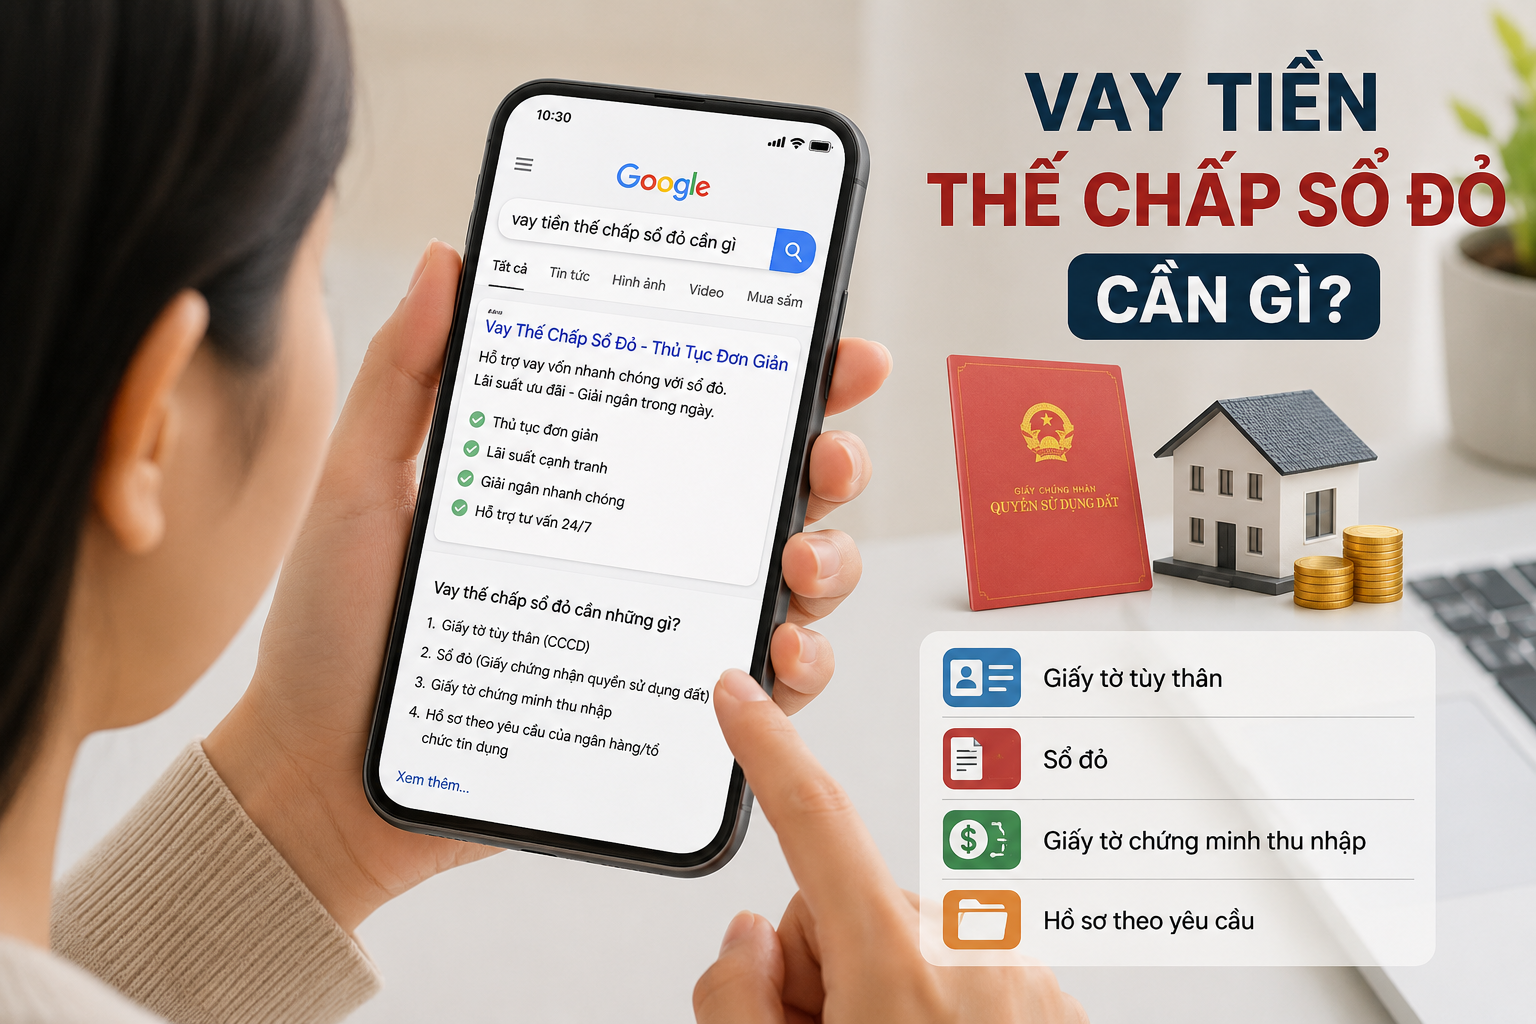
Một trong những nội dung quan trọng nhất khi tìm hiểu cách vay thế chấp sổ đỏ là chuẩn bị hồ sơ đầy đủ.
Hồ sơ cá nhân
Thông thường có thể gồm:
- CCCD hoặc giấy tờ tùy thân hợp lệ.
- Thông tin cư trú.
- Giấy tờ liên quan đến tình trạng hôn nhân nếu được yêu cầu.
Hồ sơ tài sản
Có thể cần:
- Sổ đỏ hoặc giấy chứng nhận liên quan.
- Giấy tờ về nhà ở nếu có.
- Giấy tờ về tài sản gắn liền với đất.
- Các giấy tờ khác liên quan đến bất động sản.
Hồ sơ chứng minh thu nhập
Tùy từng trường hợp, bên cho vay có thể yêu cầu:
- Hợp đồng lao động.
- Bảng lương.
- Sao kê tài khoản.
- Hồ sơ kinh doanh.
- Giấy tờ chứng minh nguồn thu nhập hợp pháp khác.
Hồ sơ mục đích sử dụng vốn
Khách hàng cần cung cấp thông tin về mục đích vay và số tiền dự kiến sử dụng.
Tùy sản phẩm vay, có thể cần thêm giấy tờ chứng minh mục đích sử dụng vốn.
Bước 4: Đăng ký tư vấn và kiểm tra hồ sơ
Sau khi chuẩn bị giấy tờ, khách hàng có thể gửi hồ sơ để được kiểm tra thông tin ban đầu.
Bên cho vay sẽ xem xét những thông tin cơ bản như:
- Tài sản ở khu vực nào.
- Diện tích bao nhiêu.
- Loại bất động sản.
- Giá trị ước tính.
- Người đứng tên trên giấy chứng nhận.
- Số tiền muốn vay.
- Mục đích sử dụng vốn.
- Khả năng trả nợ.
Nếu hồ sơ còn thiếu thông tin, khách hàng sẽ được hướng dẫn bổ sung.
Đây là bước giúp xác định sơ bộ phương án vay thế chấp sổ đỏ trước khi thực hiện các thủ tục tiếp theo.
Bước 5: Thẩm định tài sản
Thẩm định tài sản là bước quan trọng trong cách vay thế chấp sổ đỏ.
Bên cho vay có thể kiểm tra thực tế bất động sản để đánh giá:
- Vị trí.
- Diện tích.
- Hiện trạng.
- Khả năng thanh khoản.
- Giá trị tài sản.
- Tình trạng pháp lý.
- Các yếu tố có thể ảnh hưởng đến giá trị bất động sản.
Kết quả thẩm định sẽ là một trong những cơ sở để xem xét hạn mức vay.
Do đó, không nên tự xác định số tiền chắc chắn được vay chỉ dựa trên giá thị trường của bất động sản.
Bước 6: Xét duyệt khoản vay và thống nhất điều kiện
Sau khi hoàn thành kiểm tra hồ sơ và thẩm định tài sản, bên cho vay sẽ đánh giá tổng thể khoản vay.
Các nội dung có thể được xem xét gồm:
- Hạn mức vay.
- Lãi suất.
- Thời hạn vay.
- Phương thức trả nợ.
- Khoản thanh toán định kỳ.
- Phí liên quan.
- Điều kiện giải ngân.
- Các nghĩa vụ của người vay.
Khách hàng nên hỏi rõ cách tính lãi trước khi ký hợp đồng.
Đặc biệt, nếu khoản vay có mức lãi suất ưu đãi trong thời gian đầu, hãy tìm hiểu mức lãi suất và cách điều chỉnh sau thời gian ưu đãi.
Bước 7: Hoàn thiện thủ tục và giải ngân
Khi khoản vay được chấp thuận và hai bên thống nhất các điều kiện, khách hàng thực hiện các thủ tục cần thiết liên quan đến khoản vay và tài sản bảo đảm.
Sau khi hoàn thành đầy đủ các điều kiện, khoản vay được giải ngân theo thỏa thuận.
Thời gian xử lý hồ sơ có thể khác nhau tùy vào:
- Loại tài sản.
- Tình trạng hồ sơ.
- Kết quả thẩm định.
- Chính sách của bên cho vay.
- Việc hoàn thiện thủ tục của khách hàng.
Vì vậy, không nên hiểu rằng mọi hồ sơ vay thế chấp sổ đỏ đều có cùng thời gian xử lý.
Điều kiện để vay thế chấp sổ đỏ
Ngoài việc biết cách vay thế chấp sổ đỏ, khách hàng cũng cần hiểu những điều kiện thường được xem xét.
Tài sản có giấy tờ rõ ràng
Sổ đỏ cần có thông tin phù hợp và có thể kiểm tra được quyền sử dụng đất hoặc tài sản liên quan.
Tài sản không có vấn đề pháp lý nghiêm trọng
Tình trạng tranh chấp, kê biên hoặc các hạn chế đối với quyền sử dụng đất có thể ảnh hưởng đến việc thế chấp.
Người vay có khả năng trả nợ
Bên cho vay thường xem xét thu nhập và các nghĩa vụ tài chính hiện tại.
Hồ sơ đầy đủ
Thông tin cá nhân, tài sản và mục đích vay cần được cung cấp chính xác.
Đáp ứng chính sách của bên cho vay
Mỗi ngân hàng hoặc đơn vị cho vay có thể có tiêu chí riêng đối với từng sản phẩm.
Vay thế chấp sổ đỏ được bao nhiêu tiền?
Cách vay thế chấp sổ đỏ là vấn đề được nhiều khách hàng quan tâm khi có nhu cầu vay vốn bằng tài sản là bất động sản. Số tiền vay thế chấp sổ đỏ được bao nhiêu không có một mức cố định mà phụ thuộc vào giá trị tài sản, hồ sơ và khả năng trả nợ của từng khách hàng.
Khi thực hiện cách vay thế chấp sổ đỏ, bên cho vay thường tiến hành thẩm định bất động sản dựa trên vị trí, diện tích, loại đất, tình trạng pháp lý và khả năng thanh khoản. Ngoài giá trị của sổ đỏ, hạn mức vay thế chấp sổ đỏ còn có thể phụ thuộc vào thu nhập, lịch sử tín dụng, các khoản vay hiện tại và chính sách xét duyệt của từng bên cho vay.
Để biết chính xác vay thế chấp sổ đỏ được bao nhiêu tiền, khách hàng nên cung cấp đầy đủ thông tin về bất động sản và nhu cầu sử dụng vốn. Trong quá trình cách vay thế chấp sổ đỏ, hồ sơ có thể được kiểm tra và thẩm định trước khi xác định hạn mức phù hợp.
Khách hàng cũng nên tìm hiểu rõ điều kiện vay thế chấp sổ đỏ, thời hạn vay, phương thức tính lãi và các khoản phí liên quan trước khi quyết định vay. Mỗi hồ sơ có thể có kết quả khác nhau, vì vậy không nên chỉ dựa vào giá trị sổ đỏ để tự ước tính số tiền có thể vay.
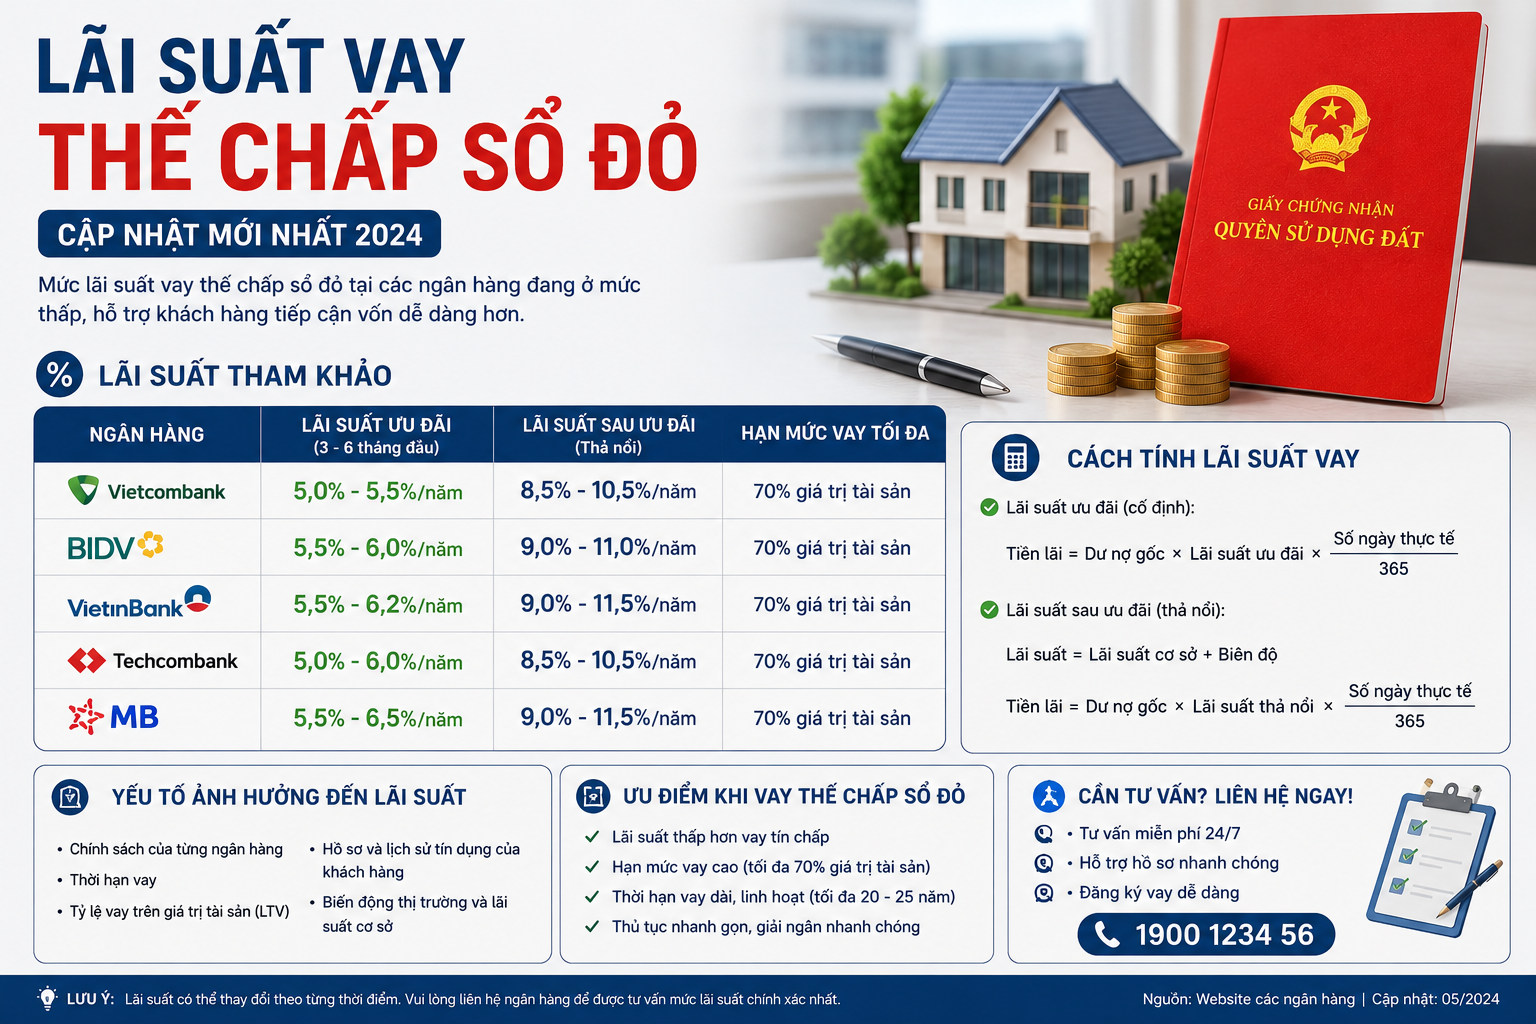
Lãi suất vay thế chấp sổ đỏ tính như thế nào?
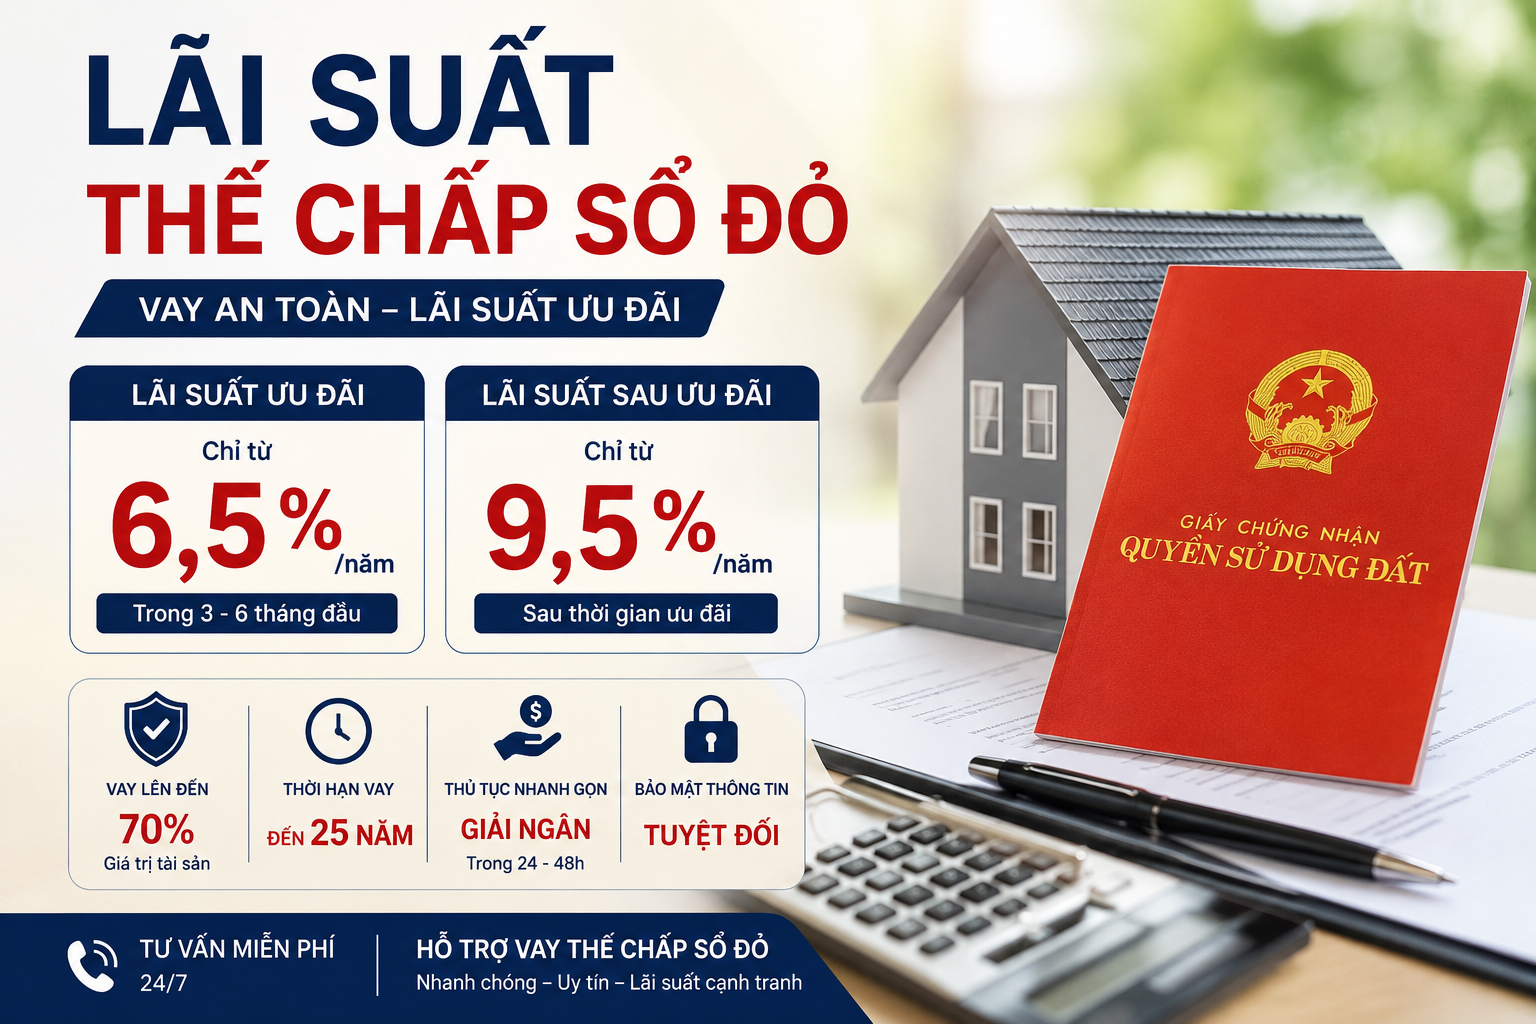
Lãi suất là một trong những yếu tố quan trọng khi tìm hiểu cách vay thế chấp sổ đỏ, bởi lãi suất ảnh hưởng trực tiếp đến số tiền khách hàng phải thanh toán trong suốt thời gian vay. Tùy từng khoản vay, lãi có thể được tính dựa trên dư nợ và phương thức được thỏa thuận trong hợp đồng.
Trước khi thực hiện cách vay thế chấp sổ đỏ, khách hàng nên tìm hiểu rõ mức lãi suất, cách tính lãi và thời điểm điều chỉnh nếu lãi suất thay đổi. Điều này giúp người vay chủ động hơn trong việc dự tính chi phí và khả năng trả nợ.
Ví dụ minh họa, nếu vay 500 triệu đồng với mức lãi suất giả định 10%/năm thì tiền lãi theo cách tính đơn giản trong một năm là:
500.000.000 × 10% = 50.000.000 đồng
Đây chỉ là ví dụ minh họa để khách hàng dễ hình dung, không phải mức lãi suất vay thế chấp sổ đỏ áp dụng thực tế cho mọi hồ sơ. Trên thực tế, số tiền phải trả có thể phụ thuộc vào số dư nợ, thời hạn vay, phương thức trả nợ và các điều khoản cụ thể trong hợp đồng. Khi tìm hiểu cách vay thế chấp sổ đỏ, khách hàng nên hỏi rõ mức lãi suất áp dụng, số tiền phải trả hàng tháng và tổng chi phí dự kiến trong thời gian vay.
Một số nội dung nên kiểm tra trước khi vay gồm:
- Lãi suất vay thế chấp sổ đỏ là bao nhiêu?
- Lãi suất được tính trên dư nợ ban đầu hay dư nợ giảm dần?
- Lãi suất có thay đổi trong thời gian vay không?
- Chu kỳ điều chỉnh lãi suất là bao lâu?
- Mỗi tháng dự kiến phải trả bao nhiêu tiền?
- Có phí trả nợ trước hạn hay không?
- Có phí thẩm định tài sản hoặc các khoản phí khác không?
Việc nắm rõ các thông tin trên sẽ giúp khách hàng chủ động hơn khi lựa chọn cách vay thế chấp sổ đỏ. Đồng thời, người vay có thể cân đối khoản trả hàng tháng với thu nhập và nhu cầu sử dụng vốn trước khi ký hợp đồng.
Có sổ đỏ là chắc chắn vay được không?
Không. Có sổ đỏ là một yếu tố quan trọng khi tìm hiểu cách vay thế chấp sổ đỏ, nhưng không có nghĩa là hồ sơ chắc chắn được phê duyệt. Khi thực hiện cách vay thế chấp sổ đỏ, bên cho vay thường xem xét đồng thời giá trị và tình trạng pháp lý của tài sản, khả năng trả nợ, thu nhập và lịch sử tín dụng của người vay. Vì vậy, một bất động sản có giấy chứng nhận vẫn có thể không đáp ứng đầy đủ điều kiện để làm tài sản bảo đảm cho khoản vay.
Một số trường hợp có thể gặp khó khăn khi thực hiện cách vay thế chấp sổ đỏ gồm:
- Tài sản đang có tranh chấp hoặc vướng vấn đề pháp lý.
- Tài sản đang được dùng để bảo đảm cho khoản vay khác.
- Thông tin trên giấy chứng nhận không phù hợp với thực tế.
- Bất động sản có nhiều người cùng đứng tên nhưng chưa thống nhất việc thế chấp.
- Người vay đang có nhiều nghĩa vụ tài chính hoặc khoản vay hiện tại.
- Thu nhập chưa phù hợp với số tiền dự kiến vay.
- Lịch sử tín dụng có vấn đề hoặc không đáp ứng tiêu chí xét duyệt.
Do đó, trước khi đăng ký cách vay thế chấp sổ đỏ, khách hàng nên kiểm tra trước tình trạng pháp lý của tài sản, khả năng tài chính và nhu cầu vay. Việc chuẩn bị hồ sơ đầy đủ sẽ giúp quá trình kiểm tra và thẩm định diễn ra thuận lợi hơn.
Cách vay thế chấp sổ đỏ an toàn hơn
Nếu đang có nhu cầu vay vốn bằng bất động sản, khách hàng nên tìm hiểu kỹ cách vay thế chấp sổ đỏ và cân nhắc khả năng tài chính trước khi quyết định vay. Việc chuẩn bị thông tin đầy đủ có thể giúp hạn chế những rủi ro không mong muốn trong quá trình vay.
Không vay vượt khả năng trả nợ
Trước khi lựa chọn khoản vay, hãy tính toán thu nhập, chi phí sinh hoạt và các khoản nợ hiện tại. Cách vay thế chấp sổ đỏ phù hợp nên nằm trong khả năng thanh toán ổn định của người vay.
Không chỉ nhìn vào lãi suất
Lãi suất là yếu tố quan trọng nhưng không phải khoản chi phí duy nhất. Khi tìm hiểu cách vay thế chấp sổ đỏ, bạn cũng nên xem xét tổng chi phí, số tiền phải trả hàng tháng và các khoản phí có thể phát sinh.
Kiểm tra kỹ giấy tờ
Hãy kiểm tra thông tin trên sổ đỏ và đối chiếu với tình trạng thực tế của bất động sản. Những vấn đề liên quan đến quyền sử dụng đất hoặc tài sản gắn liền với đất có thể ảnh hưởng đến quá trình vay thế chấp sổ đỏ.
Đọc kỹ hợp đồng
Trước khi ký, nên kiểm tra các nội dung về lãi suất, thời hạn vay, phương thức trả nợ, phí trả nợ trước hạn và các điều khoản liên quan đến tài sản bảo đảm. Đây là bước quan trọng trong cách vay thế chấp sổ đỏ mà người vay không nên bỏ qua.
Không ký khi chưa hiểu
Nếu có điều khoản chưa rõ, hãy yêu cầu bên cho vay giải thích cụ thể trước khi ký hợp đồng. Hiểu rõ quyền và nghĩa vụ của mình sẽ giúp quá trình cách vay thế chấp sổ đỏ minh bạch và chủ động hơn.
Bên mình hỗ trợ tư vấn cách vay thế chấp sổ đỏ
Nếu bạn đang có sổ đỏ và chưa biết cách vay thế chấp sổ đỏ, bên mình hỗ trợ tiếp nhận thông tin ban đầu về tài sản và nhu cầu vay.
Bạn có thể chuẩn bị:
- Ảnh/chụp sổ đỏ.
- Khu vực có bất động sản.
- Diện tích.
- Loại tài sản.
- Giá trị ước tính.
- Số tiền cần vay.
- Mục đích sử dụng vốn.
- Thời gian dự kiến vay.
Dựa trên thông tin thực tế, bên mình hỗ trợ hướng dẫn hồ sơ và tư vấn phương án phù hợp hơn với nhu cầu của khách hàng.
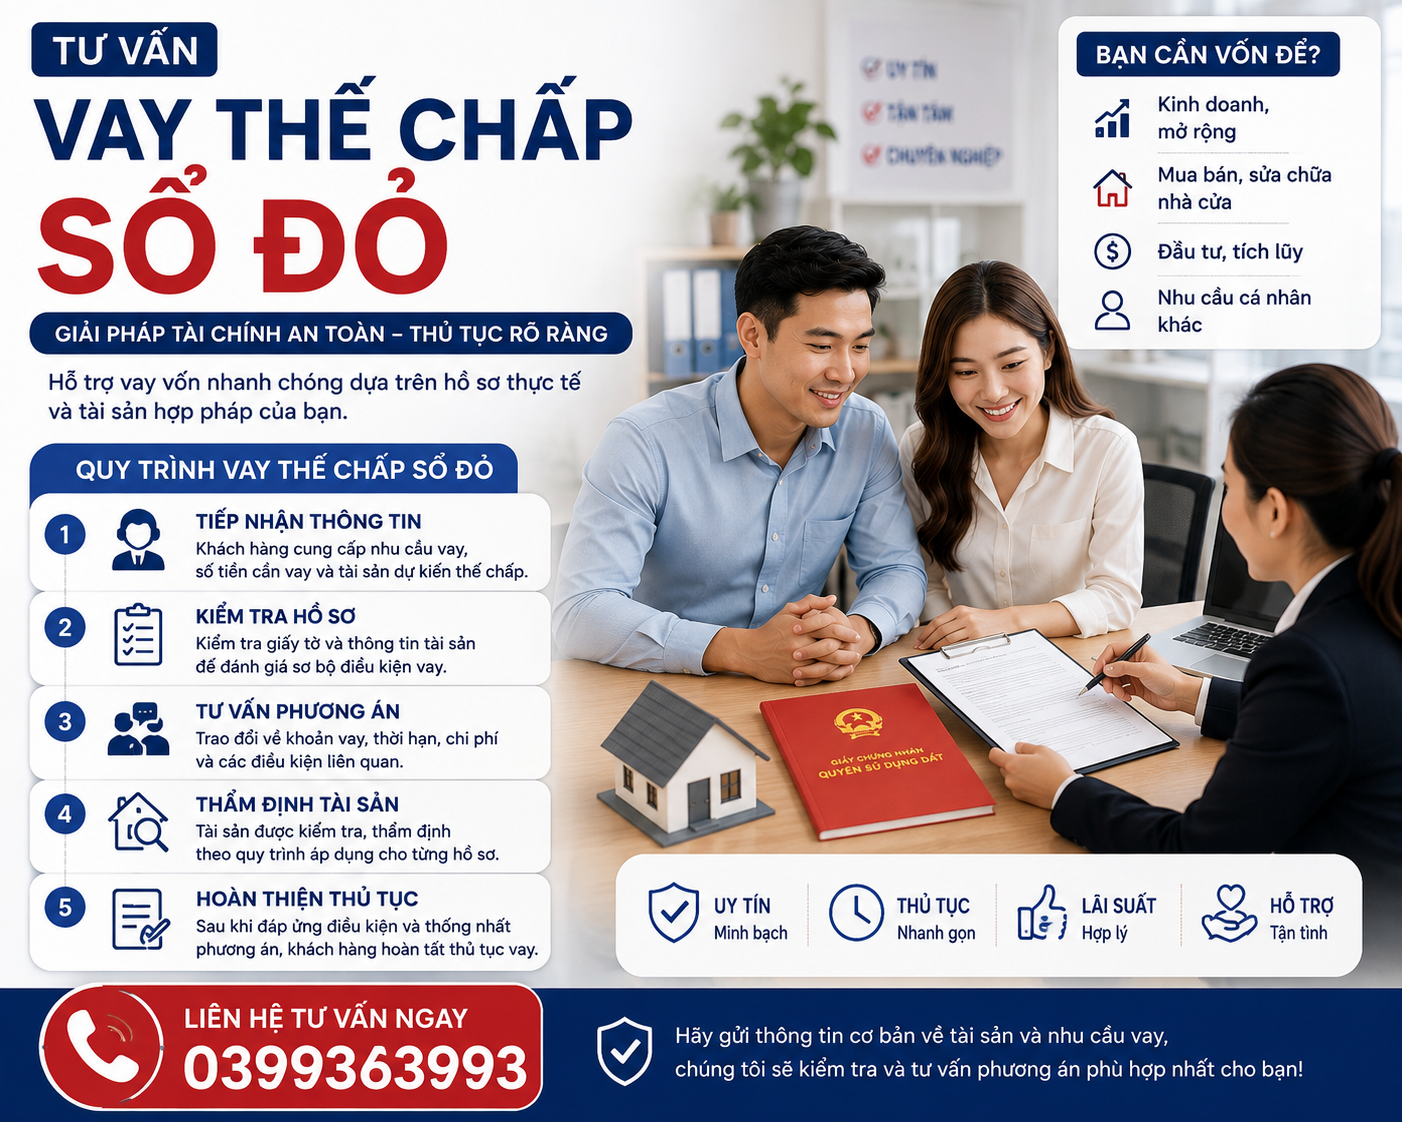
Cần tìm hiểu cách vay thế chấp sổ đỏ? Liên hệ ngay
Nếu bạn đang có bất động sản và cần nguồn vốn, hãy liên hệ với bên mình để được tư vấn thông tin ban đầu.
📞 Hotline: 0399 363 993
📧 Email: camdonhadat@gmail.com
📍 Địa chỉ: Biệt thự B1 01, Ngõ 2 Hoàng Liệt, Hà Nội
Bạn có thể xem thêm các bài viết liên quan:
- Vay thế chấp sổ đỏ cần những thủ tục gì?
- Cho vay tiền thế chấp sổ đỏ
- Vay ngân hàng thế chấp sổ đỏ
- Lãi suất thế chấp sổ đỏ
- Cắm sổ đỏ vay ngân hàng
👉 Đang có sổ đỏ – cần vốn? Liên hệ ngay để được tư vấn.
Lưu ý: Hạn mức, lãi suất, thời hạn, điều kiện xét duyệt và khả năng giải ngân phụ thuộc vào hồ sơ, tài sản bảo đảm và chính sách của từng đơn vị cho vay tại từng thời điểm. Khách hàng nên đọc kỹ hợp đồng và các điều khoản liên quan trước khi ký kết.
Thông tin tham khảo về vay vốn
Khi tìm hiểu cách vay thế chấp sổ đỏ, khách hàng nên chủ động tìm hiểu thêm các thông tin liên quan đến hoạt động ngân hàng, tín dụng và các quy định áp dụng cho khoản vay. Bạn có thể tham khảo thêm thông tin từ Ngân hàng Nhà nước Việt Nam để có thêm nguồn tham khảo trước khi lựa chọn phương án vay.